Di seguito ci sono i collegamenti all’ estratto dal verbale dell’ assemblea annuale di ANARCP che tratta di argomenti di nostro interesse. Nessuna novità, ma un ripasso sui più recenti cambiamenti fatti da Allianz non fa mai male. Il secondo indirizzo porta alla relazione del rappresentante per l’ Italia su argomenti che riguardano i membri con pensione NATO.
A seguire i link alle versioni in inglese dell’ intero documento originale e agli allegati completi comprendenti la guida alla presentazione dei funzionari di Allianz e le relazioni dei rappresentanti di Belgio, Danimarca, Francia, Germania, Olanda, Norvegia, Turchia, Regno Unito e USA/Canada.
I casi medici ad alto costo generalmente ricadono nelle disposizioni relative alle malattie gravi e ai bambini disabili, previste dalla polizza base dell’ assicurazione. Però un caso di difficoltà può verificarsi, ad esempio, a seguito di un incidente o dell’ insorgenza di una malattia cronica.
Tali casi sono di solito di natura temporanea, e durano fino a quando la salute del paziente non è stata ripristinata nella misura massima possibile. Per garantire il contenimento dei costi e la gestione dei costi futuri, il Piano medico della NATO prevede dei limiti per il rimborso di tali trattamenti.
Tuttavia, è anche opportuno disporre di una procedura di valutazione delle difficoltà al fine di affrontare i casi in cui gli assicurati devono sostenere costi medici elevati che superano i limiti del Piano medico della NATO. Poiché non è possibile definire in anticipo la natura esatta di una particolare difficoltà, è necessaria una metodologia oggettiva al fine di garantire una valutazione equa e imparziale di ciascun caso. È essenziale chiarire e ricordare che le difficoltà economiche si riferiscono esclusivamente alle spese mediche sostenute “di tasca propria” dall’ assicurato. La procedura di valutazione delle difficoltà economiche incontrate può essere avviata solo al termine del trattamento medico e dopo l’esaurimento del rimborso effettuato nell’ambito del Piano medico della NATO secondo i termini e le condizioni previste (e non riguarda le spese che sono escluse dalla copertura di base della polizza). La procedura viene avviata dall’ assicurato, o da un tutore, che richiede alla NATO una valutazione delle spese sostenute. La valutazione e l’idoneità al rimborso aggiuntivo dovrebbero essere determinate ,caso per caso, tenendo conto non solo della natura del trattamento e delle esigenze del paziente, ma anche di considerazioni finanziarie complessive. A quest punto, su richiesta della NATO, l’amministratore assicurativo terzo (TPA), cioè Allianz, dovebbe fornire tutte le informazioni necessarie a supporto della valutazione in conformità con le norme sulla protezione dei dati (ovvero il membro deve dare il consenso alla NATO).
APPLICABILITA’
1 – La richiesta viene presentata dall’ assicurato o da un tutore. Il membro o il tutore contatta la NATO per richiedere di considerare il suo potenziale caso di difficoltà economica. (tramite posta all’indirizzo: Responsabile Assicurazioni -vieillemard.philippe@hq.nato.int)
2 – Preparazione del caso. La NATO richiede al TPA di compilare una sintesi completa del caso, che include: La situazione dei rimborsi e dei costi totali sostenuti dal membro, classificati per tipo di prestazione e diagnosi. Una valutazione della probabilità che gli elevati costi medici continuino, per tipo di prestazione e diagnosi. Una panoramica delle condizioni mediche del membro.
3 – Valutazione e decisione. La NATO esamina le informazioni presentate e decide se concedere lo status di difficoltà.La decisione specificherà chiaramente: L’ambito e la natura del sostegno concesso per le difficoltà. La durata approvata dello status di difficoltà (ad esempio per l’anno solare in corso), con la possibilità di rinnovo in base all’evoluzione del caso. Eventuali limiti di copertura applicabili, come i contributi finanziari massimi previsti dallo status riconosciuto. Se la decisione non concede lo status di difficoltà, verrà spiegata la motivazione alla base della decisione presa.
4 – Comunicazione del risultato La NATO comunica la decisione all’ assicurato in un lasso di tempo ragionevole e ne informa Allianz. Se è stato concesso lo status di difficoltà, l’Organizzazione autorizzerà Allianz a rimborsare le spese mediche correlate entro i limiti definiti. Questa copertura aggiuntiva si applicherebbe per un periodo definito (ad esempio per l’anno solare in corso). L’approvazione è soggetta a revisione periodica e può essere rinnovata per periodi successivi, se necessario.
Il documento contiene la traduzione del riassunto di quanto è successo nel 2025 nei vari comitati preposti a discutere dei “fatti nostri”.Riguarda ovviamente gli argomenti che ci possono interessare.
il primo indirizzo porta alla versione italiana, il secondo al testo originale in inglese che fà fede su quanto pubblicato
Ai 2 indirizzi qua sotto, trovate la prima newsletter del 2025 della confederazione dei pensionati. Non c’è niente di nuovo rispetto all’ ultimo documento. Di notevole direi solo una spiegazione più precisa e giustificativa del come e perché siamo arrivati al pagamento del contributo per il fondo RMCF, con qualche tabella che fa vedere quanti siamo e come siamo divisi.
A seguire un estratto dal bollettino dell ANARCP che riassume lo stato delle cose ad inizio 2025. Non è il rapporto ufficiale della CNRCSA perché il suo sito non è ancora accessibile, ma quello fatto da ANARCP ( associazione degli ex dipendenti delle sedi appartenenti a NATO/ACE, in particolare SHAPE). Ricordo che la Confederazione è composta dalle 4 associazioni del personale in pensione. ( ARNS-ANARCP-NOBA-FARAOF)
Al termine l’ usuale collegamento al testo completo in inglese.Ciaociao €
BOLLETTINO2025.1(febbraio2025)
(ESTRATTO DALLA RELAZIONE DEL PRESIDENTE DELL’ EXCOM –comitato esecutivo- dell’ ANARCP)
In questo primo Bollettino del 2025 vi informiamo su questioni importanti accadute durante lo scorso anno e che saranno di vostro interesse. Nel Bollettino dello scorso anno ho espresso la nostra preoccupazione per il Defined Contribution Pension Scheme (DCPS), il successore del nostro Defined Benefit Pension Scheme (DBPS) coordinato. Poiché il DCPS non offre una pensione minima, ma versa solo un capitale al momento del pensionamento, continua a non soddisfare. Uno dei problemi da risolvere era che il capitale del DCPS è stato tassato, per alcuni iscritti in Germania. L’importo forfettario è stato prelevato dopo la fine del contratto, in conformità con le regole del DCPS approvate da tutte le nazioni.
I negoziati tra la NATO IS e il governo tedesco sembravano aver individuato una soluzione, ma purtroppo la questione non è ancora conclusa. Un’altra questione, non ancora risolta, è la fine del DCPS. La Confederazione del personale in pensione, insieme alla Confederazione del personale al lavoro, aveva proposto già sei anni fa di introdurre un nuovo, vero e proprio regime pensionistico per il personale attivo. Ancora in questi giorni se ne sta studiando la possibilità.
In considerazione dell’attuale preoccupante clima politico in Europa e della posizione degli Stati Uniti nei confronti della NATO, molti iscritti si interrogano sulla continuità delle nostre pensioni nel caso in cui la NATO dovesse cessare. Ci auguriamo che ciò non accada, ma fortunatamente le nostre pensioni coordinate sono garantite dalle singole nazioni nel caso in cui la NATO dovesse cessare di esistere.
Riguardo all’ assicurazione sanitaria qualche obiettivo è stato raggiunto. Il nuovo elenco di malattie gravi è ora in vigore, ma deve ancora essere incluso nell’aggiornamento della Guida alle prestazioni della NATO, previsto per la fine dell’anno. Come secondo sviluppo positivo, la nuova copertura per l’assistenza domiciliare nell’ambito della copertura Long-Term Care è ora in vigore e le richieste di rimborso possono essere preparate, anche se i rimborsi non inizieranno prima del luglio 2025. Per saperne di più, si vedano i paragrafi 2.2 e 2.3.
Anche l’Elenco delle prestazioni NATO deve essere aggiornato per il 2025, per includere i nuovi limiti per la copertura dell’assistenza domiciliare. L’ANARCP solleciterà anche un aggiornamento dei precedenti limiti di rimborso, dal momento che i limiti attuali sono inferiori di circa il 15% al dato cumulativo dell’inflazione dall’ultimo aggiornamento.
La newsletter della CNRCSA dello scorso anno menzionava che il personale in servizio aveva fatto pressione per il cosiddetto riequilibrio dei contributi per l’assicurazione sanitaria e che si proponeva di eliminare la nota a piè di pagina dell’art. 51.2 del Regolamento del personale civile (CPR). La nota che stabiliva che coloro che erano stati assunti prima del 2001 e che avevano contribuito al regime di assicurazione collettiva per un minimo di 25 anni prima del 3 agosto 2016, non dovevano pagare i premi dopo i 65 anni. Quelli che sono andati in pensione dopo il 3 agosto 2016, o con meno di 25 anni di contribuzione, erano tenuti a pagare un premio. Questa nota è stata introdotta nel 2016.
Il RMCF, il fondo da cui vengono pagate le spese mediche per coloro che sono andati in pensione dopo il 2001, era in buona salute nel 2016 (circa 200 milioni di euro), per cui all’epoca abbiamo sostenuto che non c’erano ragioni finanziarie per chiedere ulteriori contributi. Tuttavia, l’amministrazione della NATO e il personale in servizio erano del parere che fossero necessari contributi aggiuntivi e così è stato deciso. Con l’introduzione del Piano di modernizzazione nel 2023, il personale in servizio ha continuato a ritenere che il RMCF potesse essere a rischio e ha insistito affinché tutto il personale in pensione contribuisse.
Durante la nostra Assemblea Generale Annuale vi abbiamo informato (anche nel verbale) delle nostre preoccupazioni per la pressione esercitata su di noi mentre il RMCF era cresciuto nel frattempo fino a superare i 400 milioni di euro. L’ANARCP, a nome del CNRCSA, ha incaricato l’attuario del Comitato internazionale dei rappresentanti del personale (CRP), in qualità di attuario di fiducia, di rivedere la nostra valutazione dettagliata secondo cui il RMCF non correva alcun pericolo di esaurimento in tempi prevedibili.
Purtroppo, nemmeno la rassicurazione dell’attuario è stata sufficiente a convincere l’Amministrazione NATO e il personale attivo. Hanno preferito attenersi ai propri calcoli pessimistici sullo sviluppo del RMCF e una bozza del piano di riequilibrio dei premi, che era all’ordine del giorno del JCB come aggiornamento sullo stato di avanzamento, è stata approvata mentre molti dettagli di attuazione erano ancora senza risposta. Ad esempio, non è stato nemmeno discusso come raccogliere i premi dal personale in pensione del Fondo di Previdenza, il cui indirizzo è sconosciuto alla NATO. Anche l’ANARCP si è preoccupata dei disagi che si verificheranno soprattutto per il personale in pensione del Fondo di Previdenza e per il personale in pensione della NATO.I superstiti, spesso con un reddito molto basso, sono stati ignorati. Con nostra sorpresa, le altre tre Associazioni della CNRCSA hanno cambiato idea e hanno approvato il piano NATO di riequilibrio dei premi, senza consultarci, cosicché alla fine siamo stati l’unica Associazione di pensionati ad essere contraria al piano. Diversi pensionati ci hanno detto che ritengono giustificato un ricorso. Per maggiori informazioni su questo argomento si rimanda al paragrafo 2.4.
L’anno scorso vi abbiamo anche informato della perdita di potere d’acquisto del nostro personale in pensione in Turchia, a causa dell’inflazione dilagante. Per compensare la perdita del potere d’acquisto e rendere più “attraente” il lavoro in Turchia, è stata concessa un’indennità speciale del 100% al personale attivo. In base all’art. 36.2 del Regolamento del regime pensionistico, ci si aspettava che anche il personale in pensione venisse compensato. Ciò non è avvenuto e, nonostante il nostro sostegno attivo, nel 2024 non è stata prevista alcuna compensazione per il personale in pensione in Turchia.
Per saperne di più su questo argomento si rimanda al capitolo 3.
In ambito fiscale, i precedenti problemi in Belgio e Lussemburgo relativi alla deducibilità fiscale dei premi per l’ assicurazione medica sono ora risolti, mentre in Francia e nei Paesi Bassi ci sono ancora questioni fiscali irrisolte. In Francia il problema rimane limitato al personale in pensione residente nella regione dell’Alsazia, per cui il personale NATO non sembra essere ancora interessato. Nei Paesi Bassi c’è qualche miglioramento su come le nostre pensioni dovrebbero essere tassate, ora che un tribunale fiscale ha approvato l’applicazione di una decisione della Corte Suprema del 2009 che, insieme all’ESA, abbiamo cercato di far applicare. Purtroppo non c’è ancora una decisione che stabilisca che la pensione di invalidità debba essere trattata alla stregua di una pensione coordinata, come previsto dal nostro regolamento pensionistico, ma ci sono ancora alcuni casi giudiziari al riguardo. Il consiglio per il personale in pensione nei Paesi Bassi rimane quello di continuare a non accettare le decisioni fiscali definitive.
In sintesi, i problemi che noi pensionati dobbiamo affrontare non diminuiscono. Il nostro EXCOM ritiene che dobbiamo difendere gli interessi dei nostri membri, soprattutto ora che il nostro status è costantemente messo in discussione. Purtroppo, non c’è sempre consenso con le altre tre Associazioni. Riteniamo che la tutela degli interessi dei nostri membri sia più importante del mantenimento di buone relazioni. Siamo anche preoccupati per il fatto che le proposte incompiute continuino ad essere portate avanti dal Joint Consultative Board (JCB) senza una base solida e che l’amministrazione della NATO non consideri le nostre preoccupazioni. Nel periodo in cui ho presieduto la CNRCSA sono riuscito a far modificare l’art. 90 del CPR in modo da avere uno status paritario con la Confederazione delle associazioni del personale in servizio. In pratica, però, il personale in pensione viene spesso scavalcato.
Con i miei più cordiali saluti, Per il Comitato Esecutivo
Hessel Rutten
Presidente EXCOM ANARCP
ADEGUAMENTI PENSIONISTICI
Gli adeguamenti delle pensioni per il 2025 si basano sulle cifre dell’inflazione nazionale per periodo dal 1° gennaio 2024 al 31 dicembre 2024. I dati sull’inflazione per l’anno 2024 sono stati pubblicati dall’AAPOCAD e approvati dal quartier generale della NATO. L’adeguamento delle nostre pensioni avverrà con i pagamenti di febbraio e includerà anche la correzione per il mese di gennaio 2025.I dati pubblicati sull’inflazione sono i seguenti:
Belgio +4.4%, Canada +1.8%, Danimarca +1.8%. Francia +1.8%, Germania +2.8%, Grecia +2.9%, Italia +1.4%, Lussemburgo +1.6%, Paesi Bassi +3.9%, Norvegia +1.7%, Portogallo +3.1%, Spagna +2.8%, Regno Unito +2.5%, Stati Uniti +2.9%, Türkiye +44,5% (indennità speciali concesse nel 2024, per un totale di a +43,4%, a partire dalla fine di dicembre, sarà dedotta da questa cifra per stabilire la percentuale di aggiustamento a partire dal 1 Gennaio 2025; lasciando +1,1%).
IL PIANO MEDICO DELLA NATO
Fase 2 della modernizzazione del piano medico
Dopo l’attuazione del Piano medico della NATO modernizzato nel gennaio 2023, sono state lasciate in sospeso diverse questioni da sviluppare e adattare ulteriormente. La modernizzazione del Piano medico della NATO è proseguita nel 2024 con la fase 2 della modernizzazione. La fase 2 dell’ammodernamento comprende questioni quali l’aggiornamento dell’elenco delle malattie gravi, la valutazione delle opzioni per migliorare l’assistenza domiciliare e la valutazione delle opzioni per un ulteriore contenimento dei costi. L’ANARCP, attraverso la nostra organizzazione ombrello, la Confederazione delle associazioni del personale civile in pensione della NATO (CNRCSA), ha presentato proposte specifiche per migliorare l’elenco delle malattie gravi e introdurre l’assistenza domiciliare nell’ambito della copertura delle cure a lungo termine.
Elenco aggiornato delle malattie gravi
La proposta della CNRCSA di aggiornare l’elenco delle malattie gravi è stata accettata. Un nuovo elenco con una nuova definizione di malattia grave è stato introdotto a partire dal 1° luglio 2024 e sarà pubblicato anche nel prossimo aggiornamento della “NATO Benefit Guide”. L’elenco aggiornato delle malattie gravi è riportato nell’Allegato B.laSi noti tuttavia che l’elenco non è esaustivo e che altre condizioni gravi possono essere approvate su richiesta di Allianz.
Nuova copertura per l’assistenza domiciliare
È stata inoltre accettata la proposta della CNRCSA di includere il supporto non medico a domicilio nella copertura medica NATO. La nuova copertura è entrata in vigore il 1° gennaio2025.E’un’assicurazione obbligatoria per tutti i membri del personale attivo e per tutti i membri del personale in pensione e il premio è fissato allo 0,3%dell’ultimo stipendio (la NATO paga poi un’ulteriore 2/3rd parte, pari allo 0,6%).
La nuova copertura è stata istituita come copertura aggiuntiva nell’ambito del NATO Medical Plan e come tale non è disponibile per il cosiddetto personale in pensione della vecchia CCM che è andato in pensione prima del 2001 e ha una copertura medica senza premi. A gennaio è stata avviata una campagna informativa da parte di Allianz, che comprendeva i dettagli della nuova copertura. L’aspetto importante è che la copertura per l’assistenza domiciliare può essere richiesta se tre o più delle sei attività della vita quotidiana (ADL)(fare il bagno, vestirsi, andare in bagno, spostarsi, mantenere la continenza e mangiare)non possono più essere svolte senza assistenza. Ciò è applicabile solo in caso di assistenza a lungo termine, il che significa che l’assistenza domiciliare a breve termine, ad esempio dopo una riabilitazione, non è coperta. La copertura, se approvata, consiste in un assegno mensile fisso per il supporto non medico a domicilio, che può essere speso secondo le necessità. Non è necessario presentare fatture, ma è necessario presentare una relazione medica dettagliata con una stima del supporto necessario al momento della richiesta di copertura. Oltre all’indennità mensile, verrà rimborsato un importo limitato per 3 anni per le modifiche all’abitazione necessarie per poter continuare a vivere a casa propria più a lungo. È necessaria l’approvazione preventiva e la presentazione delle fatture. Si noti inoltre che i primi rimborsi saranno erogati solo a partire dal 1° luglio 2025. Per qualsiasi richiesta presentata dopo il 1° luglio 2025 è necessario dimostrare che la condizione dura da almeno 6 mesi.
Gli importi mensili proposti per il rimborso e il limite di 3 anni per l’adattamento dell’abitazione sono riportati provvisoriamente nella tabella seguente. Sono ancora possibili piccoli aggiustamenti e i limiti saranno pubblicati da Allianz nella prossima versione della Guida alle prestazioni NATO.
Paese
importo mensile
Limite di 3anni
Belgio
900 EUR
3.335 EUR
Lussemburgo
1,049 EUR
3.887 EUR
GranBretagna
729 GBP
2.700 GBP
Canada
1.696 CAD
6.283 CAD
Danimarca
7.449 DKK
27.597 DKK
Francia
844 EUR
3,128 EUR
Germania
817 EUR
3,028 EUR
Grecia
300 EUR
1.112 EUR
Ungheria
82.001 HUF
303.797 HUF
Italia
608 EUR
2.254 EUR
PaesiBassi
838 EUR
3,105 EUR
Norvegia
13.535 NOK
50.144 NOK
Polonia
1.176 PLN
4.356 PLN
Portogallo
333 EUR
1.234 EUR
Spagna
486 EUR
1.801 EUR
Turchia
170 EUR
629 EUR
Stat Uniti d’America
1,355 USD
5.020 USD
Premi di assicurazione sanitaria per tutti
Nell’ambito della fase 2 della modernizzazione del piano sanitario della NATO, la Confederazione delle associazioni del personale civile della NATO (CNCSC), che rappresenta il personale attivo, ha chiesto una diversa distribuzione dei contributi per l’assicurazione medica tra personale attivo e personale in pensione. Il riequilibrio dei premi tra personale attivo e personale in pensione è stato un requisito per il consenso del CNCSC alla prima fase della modernizzazione. Secondo il sistema attuale, il personale attivo paga un premio di assicurazione sanitaria composto da due parti. La prima parte è un premio per Allianz Care, che paga le spese mediche per il personale attivo. La seconda parte è un premio aggiuntivo, che viene versato al Retiree Medical Claims Fund (RMCF), pari all’1,5% della scala salariale attuale (1/3rd), con la NATO che aggiunge un ulteriore 3,0% (2/3rd). Il RMCF paga le spese mediche per garantire una copertura medica continua al personale in pensione con più di 65 anni e alle persone a loro carico.
Al personale in pensione si applicano ora regole diverse. I pensionati che sono andati in pensione prima del 2001 con più di 10 anni di servizio sono ancora coperti dal contratto medico con Allianz Care e non pagano alcun premio (old-CMC). Il personale in pensione prima del 3 agosto 2016 con almeno 25 anni di contribuzione alla copertura medica è coperto dalla RMCF e non paga alcun premio. Tutti gli altri, quindi tutti coloro che hanno meno di 25 anni di contribuzione, o che sono andati in pensione dopo il 3 agosto 2016, pagano attualmente un premio come contributo alla RMCF e tale premio è pari all’1,67% del costo dell’assicurazione. (parte 1/3rd), con la NATO che aggiunge un ulteriore 3,33% (parte 2/3rd).
Inoltre, c’è anche il personale in pensione che è andato in pensione anticipata tra 55 e i 65 anni con almeno 10 anni di servizio. Questo gruppo rientra nella cosiddetta “copertura ponte” e paga solo un premio per la copertura medica prevista dal contratto NATO, ma nessun contributo al RMCF. Il contributo per la “copertura ponte” è attualmente pari all’1,67% dell’ultimo stipendio attivo (1/3rd di parte), mentre la NATO aggiunge un ulteriore 3,33% (2/3rd di parte).
L’RMCF è quindi finanziato dai contributi dei membri del personale in servizio e dai contributi di alcuni membri del personale in pensione, mentre il fondo viene investito avendo un rendimento dagli investimenti. Gli studi del 2016 e del 2021 hanno dimostrato che, in determinate circostanze, il RMCF potrebbe esaurirsi tra il 2043 e il 2051. Nel 2016, ciò ha già portato alla modifica della nota a piè di pagina dell’articolo 51.2 del Regolamento del personale civile (CPR) per consentire di generare maggiori entrate per il personale andato in pensione dopo il 3 agosto 2016.
A seguito dello studio del 2021, la CNCSC ha insistito ulteriormente sulla necessità di generare ancora più entrate richiedendo contributi a tutto il personale in pensione, compresi quelli che attualmente non versano contributi. L’ANARCP non condivide la previsione di esaurimento del fondo nel prossimo futuro e, insieme alla CNRCSA, ha condotto un proprio studio sull’evoluzione prevista del RMCF. Questo studio stato convalidato da un attuario indipendente, che in passato ha condotto studi attuariali anche per il CRP (Comitato dei rappresentanti del personale), che agisce per conto di tutte le organizzazioni coordinate. Il nostro studio ha dimostrato che le ipotesi iniziali utilizzate nello studio del 2021 non sono più realistiche e che con altre ipotesi non c’è un rischio immediato di esaurimento del fondo. Esistono anche scenari in cui il fondo continua a crescere, una tendenza che abbiamo visto confermata per diversi anni consecutivi.
Sulla base del nostro studio, abbiamo sostenuto di non prendere una decisione sull’adeguamento dei premi in questione . La posizione dell’ANARCP è che si debba prima raggiungere un accordo sulle ipotesi utilizzate per condurre un nuovo studio sull’evoluzione del fondo, prima di prendere qualsiasi decisione sulla modifica dei contributi del personale in pensione. È importante notare che occorre tenere conto anche dell’impatto della fase 1 della modernizzazione del piano sanitario della NATO, ma queste informazioni non sono ancora state condivise.
Purtroppo, “le suppliche” dell’ANARCP durante le varie riunioni della NATO non sono servite e alla fine anche la CNRCSA ha deciso a maggioranza di assecondare il progetto dell’Amministrazione NATO di cancellare la nota a piè di pagina dell’articolo 51.2 delle CPR, e quindi il riequilibrio dei premi, con l’ANARCP che è stata l’unica Associazione a votare contro i piani dell’Amministrazione NATO.
Poiché al momento non c’è il sostegno della CNRCSA, non è più possibile discutere il piano nelle riunioni della NATO. L’Amministrazione della NATO ha ora sottoposto la proposta anche ai Comandi strategici e al Segretario Generale per l’approvazione. L’ANARCP ha cercato di convincere il SACEUR, in qualità di nostro patrocinatore, che la decisione di eliminare la nota a piè di pagina dovrebbe essere rimandata fino a quando non sarà possibile condurre un nuovo studio sulla fattibilità dell’RMCF, utilizzando nuove ipotesi concordate. Purtroppo entrambi i Comandi strategici e il Segretario Generale hanno nel frattempo approvato il piano. Infine, anche il Consiglio Nord Atlantico (NAC) ha approvato la rimozione della nota a piè di pagina dell’articolo 51.2 delle CPR.
I piani dell’Amministrazione NATO per il bilanciamento dei premi per il personale attivo e per i pensionati, a partire dal 1° luglio 2025, sono ora i seguenti:
Tutti i pensionati di età superiore ai 65 anni pagheranno un premio al RMCF pariall’1,5%dell’ultimostipendio(con un contributo del3% da parte della NATO).Questo si applicherà anche agli iscritti al Fondo di previdenza che attualmente non hanno alcuna pensione fissa. Il premio dell’1,5% per tutto il personale in pensione comporta una piccola riduzione per il personale in pensione che attualmente paga un premio dell’1,67%.
Il personale in pensione che va in pensione anticipata tra i 55 e i 65 anni rientrerà nella “copertura ponte” e pagherà un premio aggiuntivo dell’1,5% come contributo all’RMCF, oltre all’attuale premio per la copertura medica dell’1,67%. Il premio totale ammonterà quindi al 3,17% dell’ultimo stipendio tabellare. Questo premio sarà richiesto anche a tutti coloro che già rientrano nella “copertura ponte”.
Tutto il personale in pensione che riceve una pensione di invalidità è attualmente esente dal pagamento dei premi, ma pagherà anche un premio dell’1,5% dell’ultimo stipendio all’RMCF.
Non è ancora del tutto chiaro se verrà riscosso un premio anche per il personale andato in pensione prima del 2001, ma è possibile che questo gruppo rimanga esente dal pagamento dei premi.
La nuova proposta dovrebbe entrare in vigore il 1° luglio 2025.
Dovrebbe essere chiaro che questo sarà un cambiamento significativo per un grande gruppo di personale in pensione, mentre per un altro gruppo significherà solo una leggera riduzione del premio.
Cosa possiamo fare ora?
Purtroppo, l’unica opzione rimasta è un ricorso al Tribunale Amministrativo della NATO, ma questo può essere avviato solo dopo l’attuazione dei piani, quindi non prima del 1° luglio 2025. L’ANARCP non può presentare un ricorso in prima persona, ma può sostenere i singoli membri che desiderano farlo. Secondo l’ANARCP, l’adeguamento retroattivo dei CPR e quindi la violazione dei diritti acquisiti avranno le migliori possibilità di successo con tale ricorso. Con la modifica della nota a piè di pagina dell’articolo 51.2 delle NATO CPR nel 2016, si è deciso specificamente che la modifica non avrebbe avuto conseguenze per il personale in pensione che era già andato in pensione prima dell’emendamento, perché altrimenti i loro diritti acquisiti sarebbero stati violati. Al contrario, l’Amministrazione della NATO sembra convinta che modificare la nota a piè di pagina e cambiare i diritti del personale già in pensione non sia un problema. Si tratterebbe di una grave violazione dei diritti acquisiti di cui la NATO non sembra . Quale sia il punto di vista corretto non può essere deciso ora, ma spetterà al Tribunale amministrativo della NATO decidere.
Se siete interessati a lanciare un appello contro la cancellazione della nota a piè di pagina all’articolo 51.2 delle CPR, si prega di contattare uno dei membri dell’EXCOM dell’ANARCP. L’ANARCP fornirà il supporto legale e finanziario necessario per sostenere eventuali ricorsi e continuerà a tutelare gli interessi personale in pensione interessato.
ADEGUAMENTO DELLE PENSIONI PER ECCESSO DI INFLAZIONE IN TURCHIA
Nei precedenti bollettini dell’ANARCP era già stata segnalata la questione dell’alta inflazione in Turchia. Questa inflazione elevata è stata riscontrata nel 2023 e nel 2024 e ha colpito sia il personale in attività che quello in pensione.
Negli ultimi anni i tassi di inflazione annuali in Turchia sono stati molto più alti di quelli riportati nei dati ufficiali, con conseguente erosione del tenore di vita del personale attivo e in pensione soggetto alla scala salariale turca.
La situazione nel 2024 è stata ancora più complicata quando il personale attivo nelle scale salariali A e L ha ricevuto un’indennità speciale temporanea pari al 100% dello stipendio base, per compensare la ridotta attrattiva delle posizioni civili in Türkiye.
Questo enorme adeguamento salariale, purtroppo, non è stato automaticamente applicato alle pensioni in Turchia a causa della separazione delle regole di adeguamento salariale e pensionistico. Il nostro NATREP Türkiye, sostenuto dall’ANARCP e dalla CNRCSA, ha chiesto all’Amministrazione NATO di attuare un analogo adeguamento delle pensioni sulla base del rapporto approvato che autorizzava l’adeguamento salariale del 2025. Sebbene l’articolo 36.2 delle norme sul regime pensionistico del regolamento del personale civile della NATO autorizzi il Segretario generale della NATO a rettificare qualsiasi disparità importante che possa svilupparsi tra stipendi e pensioni, ciò non è avvenuto.
L’Amministrazione della NATO ha ritenuto che l’attuazione dell’articolo 36.2 fosse una questione da discutere da parte delle Organizzazioni coordinate e la questione è stata quindi rinviata al CRSG (Comitato dei rappresentanti dei Segretari/Direttori generali delle Organizzazioni coordinate) e al CAPOC (Comitato amministrativo per le pensioni delle Organizzazioni coordinate).Il CAPOC, il comitato di attuazione che supervisiona lo sviluppo delle pensioni, ha esaminato la questione nel 2024 e ha raccomandato al CRSG che non erano necessarie ulteriori azioni, in quanto le pensioni in Türkiye erano state adeguatamente regolate attraverso diversi aggiustamenti speciali per tutto il 2024. Il CAPOC ha inoltre ritenuto che l’indennità speciale temporanea sugli stipendi non facesse parte del salario e dovesse quindi essere esclusa da qualsiasi confronto tra stipendi e pensioni.
Nel 247°rapporto del Comitato di Coordinamento sulle Retribuzioni (CCR) la situazione è cambiata nuovamente quando le tabelle salariali in Turchia per il 2025 sono state significativamente aumentate. Questo ha chiaramente aumentato il divario tra stipendi e pensioni e l’Amministrazione della NATO è stata nuovamente invitata a chiedere all’AAPOCAD e al CAPOC di riconsiderare la nuova situazione e di richiedere l’attuazione dell’articolo 36.2 del Regolamento del regime pensionistico. La questione è ancora in corso.
Purtroppo, molti membri turchi non erano soddisfatti della mancanza di progressi nel corso del 2024 e hanno deciso di dimettersi dall’AAPOCAD e purtroppo alcuni si sono dimessi anche dall’ANARCP. L’ANARCP ritiene che questa sia un’iniziativa sbagliata e che le azioni congiunte e coordinate siano il modo migliore per cercare di trovare una soluzione. Senza un numero sufficiente di membri turchi, la difesa dei loro interessi diventerà più problematica in futuro.
L’ANARCP si aspetta comunque che la questione venga risolta.
ALLEGATO B
Elenco delle malattie gravi 2025
Questo elenco è entrato in vigore il 1° gennaio 2025 e la versione ufficiale sarà inclusa anche nella prossima versione della NATO Benefit Guide (2025). L’elenco che segue non è vincolante e solo l’elenco pubblicato. Non è esaustivo e anche condizioni mediche di analoga gravità saranno valutate dal consulente medico di Allianz Care per la copertura della “malattia grave”.
Oncologia-Ematologia
Citopenia Insufficienza del midollo osseo e altre citopenie croniche Aplasia del midollo osseo
Emoglobina Anemie emolitiche croniche gravi ereditarie e acquisite
Emofilia Disturbi emostatici
Tumore maligno Disturbo maligno del tessuto linfatico o ematopoietico (comprese leucemie e linfomi di Hodgkin)
Cardiovascolare
Arteriopatia cronica con manifestazioni ischemiche
HIV – immunodeficienza primaria grave che richiede un trattamento prolungato, infezione da virus dell’immunodeficienza umana (HIV)
Neurologia–Psichiatria
Infarto cerebrovascolare invalidante (ictus)
Malattia di Creutzfeldt-Jakob – Malattia di Alzheimer – Demenza vascolare e CTE
Neuropatia – Miopatia – Epilessia grave – Encefalite Forme gravi di disturbi neurologici e muscolari (tra cui miopatia, distrofia muscolare progressiva, malattia di Pompe, poliomielite)
Paraplegia
Malattia di Parkinson
Psichiatria – disturbi psichiatrici gravi, tra cui psicosi, disturbi di personalità gravi, ritardo mentale
A seguire un estratto dal sommario dell’ assemblea generale dell ARNARCP che riguarda fatti nostri nei primi mesi del 2024. (questo documento ricalca in buona parte il documento postato poco tempo fa) Non è il rapporto ufficiale della CNRCSA perché il suo sito non è ancora stato riattivato. Ricordo che ANARCP è l’ Associazione degli ex dipendenti delle sedi appartenenti a NATO/ACE, in particolare SHAPE e che gli argomenti trattati dall’assemblea sono comuni a tutti i pensionati NATO, quindi interessano anche a noi. Penso che rimanere aggiornati su queste cose, certamente non risolva i problemi che a turno qualcuno di noi ha con Allianz, ma dovrebbe almeno contribuire ad un utilizzo migliore e aggiornato della polizza. Soprattutto sono utili le risposte che i funzionari Allianz, presenti a queste Assemblee, danno alle domande dei presenti. Ricordiamoci che tutto quello riportato qua risale al 31 Maggio. Al termine l’ usuale collegamento al testo originale completo in inglese Ciaociao
——————————————————————————————————————
dalla PRESENTAZIONE FATTA DAI FUNZIONARI DI ALLIANZ CARE
.Allianz Care ha costituito un gruppo di lavoro dedicato alla NATO composto da 30 consulenti per l’assistenza, 44 addetti alle richieste di rimborso e 5 consulenti medici, oltre a 3 “provider” manager che si occupano dei contratti ospedalieri. Il contratto NATO comprende circa 27.500 membri. Nel 2023 sono stati elaborati circa 274.000 sinistri per 609.000 fatture. Di tutte le richieste 1.464 hanno richiesto una ulteriore revisione delle quali 400 dovute a errori di Allianz. Allianz ha ricordato i servizi aggiuntivi gratuiti di Salute e Benessere disponibili sull’ app. e sul portale Allianz MyHealth e il questionario “Allianz Voice of the Customer”, che viene inviato agli assicurati per chiedere un parere sull trattamento ricevuto da Allianz e ha anche ricordato che, sempre sulla app. e sul portale, si può trovare l’ elenco di cliniche e medici convenzionati.
Sono state fatte diverse domande ai funzionari di Allianz. Di seguito le principali con le relative risposte. D- Quando si contatta l’ Helpdesk, non sempre il personale capisce il problema e non sempre riescono ad accedere alla cartella del paziente. R- L’ helpdesk è attivo 24 ore su 24, 7 giorni su 7, ma nelle ore serali e nei fine settimana viene trasferito in Irlanda e, a volte, là hanno difficoltà ad accedere ai server. Questo non dovrebbe succedere. Sarà esaminato il problema. D- Le fatture possono essere presentate nella lingua nazionale? R- Sì, è possibile utilizzare le lingue nazionali.D- Quando saranno disponibili i risultati del questionario “Voice of the customer” ? R- I risultati saranno disponibili a giugno D- L’app MyHealth è solo in inglese? R- Sì, l’ app è in inglese, ma la maggior parte dei documenti di riferimento sono anche in francese, mentre alcuni documenti sono disponibili anche in altre lingue su richiesta. D- Alcuni dispositivi medici sono negati perché non compaiono nell’elenco belga dei dispositivi medici approvati. R- Effettivamente Allianz utilizza l’elenco usato dalle compagnie di assicurazione belghe, ma in alcuni casi, può discostarsi da questo quando, in determinate situazioni, ci sono dispositivi non presenti in questo elenco, ma approvati dall’Agenzia Medica Europea (EMA). D- Le richieste di risarcimento da parte di ospedali negli Stati Uniti sono, talvolta, inviate all’assicurato. R- In caso di fatturazione diretta, l’assicurato deve contattare l’ helpdesk di Allianz che può chiedere ad AETNA di occuparsi della pratica. D- Gli assicurati Allianz, in Germania, non sono conosciuti e non possono ottenere le prescrizioni elettroniche attraverso il sistema tedesco eRezept. Come possono i membri tedeschi essere certi che le fatture saranno pagate senza andare in prescrizione? R- Allianz ne è consapevole, così come i membri. Ci sono due opzioni da seguire per i membri della NATO in Germania – una è quella di chiedere alla farmacia di stampare l’ eRezept quando stampano il Kassenbon. – Oppure, utilizzando l’ app nazionale tedesca, dove l’ eRezept è visibile, fare uno screenshot e inviarlo insieme alla richiesta di rimborso.
D- Come deve essere presentata la richiesta di rimborso delle spese funerarie? Alcuni membri hanno fatto presente che Allianz richiede ulteriori informazioni oltre al certificato di morte. R– Sono necessarie maggiori informazioni nel caso in cui venga richiesto il versamento della somma forfettaria sul conto di un familiare. In questi casi Allianz ha bisogno della “conferma dell’eredità”. La somma può essere versata sempre sul conto bancario del membro deceduto o al notaio o all’avvocato che si occupa dell’eredità. D- Le richieste di rimborso da parte degli ospedali attualmente non sono visibili nell’ambiente MyHealth, ma possono essere fornite su richiesta.Le fatture degli ospedali possono essere viste nella app e nel sito web di MyHealth? R- Purtroppo no, poiché gli ospedali inviano le loro richieste di rimborso come “lotti” con i dati personali e informazioni mediche di diversi assicurati. Per questo motivo Allianz può fornire i dati solo dietro richiesta. D- Come possono essere presentate le richieste di risarcimento residue per i soci che sono deceduti e per i quali il conto è stato chiuso? R- Le richieste di rimborso possono essere inoltrate via e-mail o per posta utilizzando il numero di polizza del socio deceduto. Tutte le richieste di rimborso medico sostenute prima del decesso dell’assicurato saranno rimborsate. D- Allianz ha preparato, per il Regno Unito, un elenco di ospedali consigliati. E’ obbligatorio utilizzare questi ospedali? R- No, questi ospedali sono consigliati in quanto forniscono cure mediche ai membri della NATO a tariffe migliori. I membri sono comunque hanno libera scelta del fornitore di cure mediche. D- In alcune nazioni i membri devono affrontare spese bancarie quando ricevono i rimborsi. È possibile risolvere questo problema? R- Allianz emette sempre istruzioni di pagamento con la dicitura OUR, ovvero Allianz si fa carico di tutte le spese e commissioni. Tuttavia, alcune banche al di fuori della zona EURO addebitano commissioni aggiuntive dopo che il trasferimento è completato. D- In alcuni Paesi viene assegnato un “case manager” che assiste gli assicurati a trovare la casa di riposo più adatta alle proprie esigenze. Il costo per questa consulenza è rimborsabile? R- Questo è considerato un costo amministrativo e non un trattamento medico, quindi è escluso dalla copertura del Piano sanitario NATO. D- C’è un limite annuale al numero di sessioni di fisioterapia ? R- No, tuttavia le regole del NATO Medical Plan (necessità medica e appropriatezza del trattamento) si applicano comunque. Nell’ambito della Copertura Affinity è previsto un numero limitato di sedute per le quali si applica la copertura aggiuntiva. D- Un membro ha chiesto perché il collirio, prescritto da uno specialista, per arrestare la degenerazione oculare dipendente dall’età non viene rimborsato? R- Sono coperti solo i prodotti con principio farmacologico attivo. Molti colliri non contengono principi attivi.
6 Presentazione sulla situazione dell’assicurazione sanitaria Huub Simons, nel suo ruolo di incaricato dell’ ANARCP per l’assicurazione sanitaria, ha fornito una panoramica degli attuali problemi di interesse degli affiliati e una panoramica della fase 2 della modernizzazione del piano sanitario e dello stato del Fondo per le richieste di rimborso del personale in pensione (RMCF). Dal 1° gennaio 2023 esiste un’assicurazione Base per tutti i membri che prevede un rimborso del 90% e che include anche il vecchio Supplemento NATO Wide per il rimborso fino al 100% per ricoveri ospedalieri, malattie gravi e figli disabili. Coloro che devono pagare un premio, pagano l’1,67% del loro ultimo stipendio attivo. Inoltre, è disponibile una copertura volontaria Affinity e i supplementi non esistono più. I ricorsi contro l’eliminazione dei supplementi sono stati respinti e non è più possibile ripresentarli. Sono stati discussi diversi problemi generici nella gestione dei sinistri con Allianz Care. Tra questi problemi c’ erano le richieste di rimborso per interventi chirurgici minori se effettuati in regime di ricovero diurno. Ora è stato chiarito che la copertura del 100% è prevista quando l’intervento chirurgico, anche se considerato minore, è stato effettuato in una sala operatoria e con la presenza di un anestesista.
Un altro problema riguardava il rimborso insufficiente nell’ambito delle opzioni Affinity Advance e Plus (le due opzioni di copertura più basse) quando viene ricevuta una fattura unica all-inclusive dall’ospedale includendo anche gli esami diagnostici . In questo caso non è prevista alcuna copertura nell’ambito delle opzioni Affinity Advance e Plus. Questo non è corretto e verrà discusso ulteriormente con la NATO Head Insurances.
Altri problemi riguardano la copertura insufficiente in caso di assistenza in una casa di cura, in particolare quando non esiste un’indicazione di malattia grave. Tutte queste questioni saranno ulteriormente discusse con Allianz Care e con i responsabili delle assicurazioni della NATO.
Dopo la modifica del Piano sanitario della NATO, avvenuta nel gennaio 2023, la modernizzazione del NATO Medical Plan è proseguita con la fase 2. Questa fase ha preso in esame l’aggiornamento dell’elenco delle malattie gravi, il miglioramento dell’assistenza domiciliare e le opzioni per un ulteriore contenimento dei costi.
La proposta della CNRCSA per l’aggiornamento dell’elenco delle malattie gravi è stata accettata con il nuovo elenco introdotto a partire dal 1° luglio 2024, e pubblicato anche nell’aggiornamento del prossimo anno della Guida alle prestazioni della NATO. E’ stato precisato che non è ancora definitivo e che altre patologie gravi potranno essere aggiunte, su richiesta. La proposta della CNRCSA di includere il supporto non medico a domicilio nella copertura medica della NATO è stata accettata e, una volta approvata definitivamente, includerà un’indennità mensile fissa per il supporto non medico a domicilio, quando tre, o più, delle sei attività quotidiane previste non potranno più essere sostenute senza aiuto. Verrà inoltre rimborsato un importo limitato per per le eventuali modifiche alla casa necessarie per adeguarla al bisogno della persona.Sono in corso discussioni sull’importo e sulle modalità di riscossione dei premi per questa assicurazione aggiuntiva che sarà obbligatoria per tutti gli assicurati.
Il RMCF paga i premi che garantiscono la continuità della copertura medica per i pensionati. E’ finanziato dai contributi del personale in servizio e da quelli di alcuni pensionati. Il fondo viene investito.
Uno studio del 2021 ha dimostrato che, in determinate condizioni, il RMCF potrebbe esaurirsi tra il 2043 e il 2051 e l’associazione del personale attivo (CNCSC) ha proposto di generare maggiori entrate proponendo di far pagare i contributi anche al personale in pensione, anche a quelli che attualmente ne sono esentati in base a quanto previsto dalle CPR. L’ANARCP e il CNRCSA non sono favorevoli a questa ipotesi e hanno condotto un proprio studio sulle previsioni di “sopravvivenza” del RMCF.
Questo studio ha dimostrato che le ipotesi iniziali, quelle utilizzate per lo studio del 2021, non sono più realistiche e che con altre ipotesi non c’è un rischio immediato di esaurimento del fondo, e che qualsiasi decisione di modifica dei contributi non deve necessariamente essere presa ora.
(nota successiva alla riunione: purtroppo nella riunione del 3 luglio 2024 l’Amministrazione NATO non ha preso in considerazione lo studio e le raccomandazioni della CNRCSA, e ha approvato la richiesta della CNCSC. Inizierà la riscossione dei contributi ai pensionati a partire dal 1° luglio 2025.
Il nuovo premio è concordato allo 0,3% dell’ultimo stipendio attivo e la nuova copertura sarà introdotta a partire dal 1° gennaio 2021, ma con un periodo di attesa iniziale di 6 mesi prima che vengano effettuati i primi pagamenti)
Allego la traduzione di un documento ricevuto dall’Associazione Personale NATO in pensione. Viene fatto il punto sulla modernizzazione in atto del “NATO Medical Plan” e delle modifiche al Fondo per le richieste di rimborso dei pensionati (RMCF). C’ è del nuovo! (La spiegazione del perché mai esista questo fondo, a che serve, e come funziona è allegata alla newsletter del gennaio 2023. (si trova consultando l’archivio del sito) A seguire, il link all’ originale in inglese.
ASSOCIAZIONE DEL PERSONALE CIVILE DELLA NATO IN PENSIONE (ARNS) (settembre 2024) Copertura medica e riequilibrio dei contributi del personale al Fondo per le richieste di rimborso dei pensionati (RMCF) In questa Newsletter vi aggiorniamo sull’ammodernamento e l’armonizzazione del piano medico della NATO e sul riequilibrio dei nostri contributi al RMCF. Il piano di modernizzazione prevede due fasi. La fase 1, già completata, ha integrato l’assicurazione complementare nella copertura medica di base e ha eliminato alcuni supplementi a quest’ultima (che riguardavano principalmente il personale degli organismi NATO situati nei Paesi Bassi e in Germania). I supplementi sono stati sostituiti da tre prodotti “affinity” opzionali, con premi diversi, per una copertura più personalizzata. Dopo aver terminato la Fase 1, il Consiglio consultivo misto (JCB) e il suo Gruppo di lavoro sulle questioni assicurative stanno ora lavorando per finalizzare la Fase 2. I rappresentanti della Confederazione delle associazioni del personale civile in pensione della NATO (CNRCSA), tra cui l’ARNS, fanno parte di entrambi gli organi. La Fase 2 comprende tre elementi: -l’aggiornamento dell’elenco delle malattie gravi (per le quali le spese mediche sono rimborsate al 100%), -il pagamento delle spese non mediche legate alla perdita parziale dell’indipendenza e -il riequilibrio dei contributi del personale al RMCF.
Su proposta congiunta dei rappresentanti del personale in servizio e in pensione, l’elenco delle malattie gravi è stato aggiornato con effetto dal 1° luglio 2024. L’elenco sarà aggiornato regolarmente.
Per quanto riguarda il pagamento delle spese non mediche legate alla perdita parziale dell’indipendenza, il JCB e il suo gruppo di lavoro stanno apportando gli ultimi ritocchi alla proposta dell’Amministrazione che, in linea di principio, dovrebbe entrare in vigore il 1° gennaio 2025. Secondo questa proposta, sarà versata una somma forfettaria mensile a chi non è più in grado di svolgere almeno tre delle sei attività quotidiane incluse nell’indice di Katz, uno strumento di valutazione medica riconosciuto a livello mondiale per determinare il grado di indipendenza di una persona. L’importo forfettario può essere utilizzato per pagare l’assistenza non medica necessaria, come la consegna dei pasti, i lavori domestici o un assistente domiciliare.
I membri del personale che soddisfano le condizioni riceveranno anche un sostegno finanziario aggiuntivo ogni tre anni; questo denaro dovrebbe essere utilizzato per migliorare/adattare le loro condizioni di vita. La proposta dell’Amministrazione di riequilibrare i contributi del personale al RMCF è stata oggetto di lunghe e intense discussioni in seno al JCB. Sulla base di una versione aggiornata di uno studio attuariale condotto dall’International Service for Remunerations and Pensions (ISRP), il JCB ha ritenuto che, con le contribuzioni attuali, la sostenibilità a lungo termine del RMCF non fosse più garantita.
Dopo aver consultato tutti i suoi membri, il JCB presenterà la seguente raccomandazione al Segretario generale per garantire l’equità: tutti i pensionati devono contribuire al RMCF, compresi coloro che sono attualmente esonerati dal farlo ai sensi dei Regolamenti del personale civile. Questa misura dovrebbe essere applicata nel 2025. La maggioranza delle associazioni aderenti alla CNRCSA ha deciso di non opporsi a questa raccomandazione.
Sappiate che i vostri rappresentanti in seno al JCB hanno difeso strenuamente i vostri diritti acquisiti. In questo modo, hanno assicurato che l’Amministrazione esaminerà la possibilità di adeguare il contributo richiesto al personale le cui spese mediche sono rimborsate, in prima istanza, da una mutua o da un’assicurazione privata, il che contribuisce a tenere sotto controllo la spesa medica.
A seguire un estratto dal bollettino dell ARNARCP che riassume i fatti nostri nel 2023. Non è il rapporto ufficiale della CNRCSA perché il suo sito non è ancora riattivato, ma quello fatto da ANARCP ( associazione degli ex dipendenti delle sedi appartenenti a NATO/ACE, in particolare SHAPE) . Ricordiamoci che tutto quello riportato qua risale ai primi di Febbraio.
Al termine l’ usuale collegamento al testo completo in ingleseBuona letturaCiaociao €
DAL BOLLETTINO 2024.1 (febbraio 2024)
i principali argomenti argomenti trattati l’ anno scorso sono stati -.Il piano di modernizzazione dell’assicurazione sanitaria, con i ricorsi relativi alla cancellazione dei supplementi B e C appartenenti al passato contratto di assicurazione supplementare -Il piano pensionistico a contribuzione definita (DCPS) -Il Retirees Medical Claims Fund (RMCF) -L’alta inflazione in Turchia e le questioni fiscali in vari Paesi. I ricorsi contro la cancellazione dei Supplementi sono stati respinti affermando, tra l’altro, che non esisteva un rapporto contrattuale né un diritto acquisito. C’è da dire che i premi per i prodotti Affinity, che sono un cosiddetto sostituto commerciale, costano più di 5 volte il contributo integrativo di prima, ma coprono meno. L’ANARCP e la CNRCSA sono preoccupati per i numerosi problemi dei pensionati che sono entrati nella NATO dopo la metà del 2005 con il DCPS, che è stato introdotto come pensione ma non ha i requisiti minimi per essere considerato un vero e proprio sistema pensionistico. In Germania ad alcuni pensionati del DCPS è stato chiesto di pagare le tasse sulla somma forfettaria ricevuta al momento del pensionamento e noi stiamo cercando di assisterli nelle discussioni con il governo tedesco.
La RMCF, che copre i premi dell’assicurazione medica per i pensionati, a nostro avviso si trova in una situazione molto sana, tanto che la preoccupazione della Confederazione dei Comitati del Personale Civile della NATO (CNCSC) che il fondo si esaurisca nel giro di pochi anni appare, al momento, infondata. Tuttavia la CNCSC rimane dell’opinione che i pensionati dovrebbero contribuire maggiormente per mantenere il fondo in buona salute. L’ANARCP e la CNRCSA continueranno a tutelare gli interessi di tutto il personale in pensione.
ADEGUAMENTO DELLE PENSIONI Quest’anno sono importanti gli adeguamenti delle pensioni. I dati sull’inflazione per il 2023 sono stati pubblicati, ma, ad oggi, devono ancora essere approvati dal Quartier Generale della NATO prima di febbraio, ma con data di inizio gennaio 2024. I dati pubblicati sull’inflazione sono i seguenti: Belgio +0,5% Francia +4,1% Germania +3,8% Italia +0,5% Lussemburgo +3,2% Paesi Bassi +1,0% Spagna +3,3% Regno Unito +3,9% Portogallo +1,9% Svizzera +2,1% Stati Uniti +3,4% Turchia +64,9% (quote speciali concesse nel 2023, per un totale di 55,2%, a fine ottobre, saranno dedotte da questa cifra per stabilire la percentuale di aggiustamento a partire dal 1° gennaio 2024).
PIANO MEDICO NATO Nella Newsletter 2024 della CNRCSA è stata inserita una breve panoramica dell’attuale esperienza sull’uso del nuovo Piano Medico della NATO durante il suo primo anno di vita. Mentre il numero di reclami relativi alla gestione dei sinistri e ai ritardi nell’elaborazione delle richieste sembra essere diminuito nel 2023, purtroppo si sono verificati ancora alcuni problemi legati alla non corretta elaborazione delle richieste di rimborso e al ritardo nell’elaborazione delle richieste (a mezzo posta). Tutti questi problemi sono stati risolti attraverso contatti diretti con Helpdesk di Allianz o attraverso l’intervento dell’ANARCP. L’introduzione dei nuovi prodotti Affinity Cover e la gestione dei sinistri nell’ambito di tale copertura aggiuntiva sembra aver causato pochissimi problemi e gli unici che si sono verificati sono solo per gli assicurati che hanno stipulato le opzioni a copertura inferiore (Advance o Advance Plus). Entrambe le opzioni non prevedono l’ extra copertura per esami e test; il che ha causato qualche problema quando in alcune fatture i medici non distinguono tra visite ed esami. Purtroppo Allianz ha scelto, in questi casi, di non rimborsare il 10% in più dell’onorario dello specialista. Questo aspetto sarà ulteriormente discusso per cercare di trovare una soluzione in caso di singole fatture non sufficientemente circostanziate. Un altro problema che si è verificato più volte riguardava il rimborso dei piccoli interventi chirurgici, se effettuati da uno specialista in sala operatoria, ma senza pernottamento in ospedale. In diversi casi Allianz ha rimborsato solo il 90% del costo, ma, dopo gli interventi dell’ANARCP, Allianz ha accettato di rimborsarli al 100%. La Guida alle prestazioni della NATO menziona ancora la copertura del 90% per i piccoli interventi chirurgici, ma questo verrà corretto in una prossima versione.
A seguito dell’implementazione del Piano Medico NATO modernizzato il 1° gennaio 2023, la NATO insieme ad Allianz, hanno sviluppato un sistema di sondaggio per gli affiliati chiamato “Voice of the Customer Program”. Questi sondaggi, a partire da gennaio 2024, offrono agli assicurati l’opportunità di condividere le loro idee dopo aver avuto rapporti con l’ Allianz, concentrandosi su tre aree chiave: Medico, Sinistri e Helpline.
I punti chiave del sondaggio includono: – L’obiettivo del programma è quello di permettere ai membri di fornire un feedback basato sul loro rapporto avuto con Allianz. – Dopo aver contattato la Helpline, aver elaborato una richiesta di risarcimento o aver ricevuto una garanzia di trattamento dal team medico, gli assicurati riceveranno via e-mail la documentazione per il sondaggio Nessun individuo riceverà più di un sondaggio nell’arco di tre mesi. I sondaggi non saranno inviati ai minori di 18 anni. – Tutti i feedback saranno raccolti e analizzati dal team Allianz Customer Experience. Le aree di miglioramento saranno identificate e condivise con la NATO per un’azione collaborativa nell’ambito del contratto NATO. – I membri insoddisfatti avranno l’opportunità di discutere le loro preoccupazioni in maniera più dettagliata attraverso il processo di “Allianz Close the Loop” di Allianz.
Il team di Allianz chiamerà l’assicurato per discutere nel dettaglio la sua esperienza in un momento precedentemente concordato. Il loro feedback sarà integrato nei servizi Allianz per il continuo miglioramento del sistema.
– Per quanto riguarda il prodotto NATO Affinity, solo i soci che lo hanno acquistato riceveranno domande in merito. A coloro che non hanno acquistato la copertura NATO Affinity, verrà chiesto il motivo della loro scelta. L’ANARCP raccomanda vivamente la partecipazione a questi sondaggi, in quanto si tratta di una opportunità di identificare e sollevare problemi. In molti casi, Allianz e NATO, non hanno un’idea precisa dei problemi che si verificano e questo sondaggio dovrebbe fornire una migliore visione d’insieme dei problemi che devono essere risolti. Si potrebbero quindi segnalare i seguenti esempi di problemi comuni:
– Scarsa accessibilità dell’help desk – Ritardi nel pagamento dei sinistri – Errori nella gestione dei sinistri (copertura base o Affinity) – Limiti troppo bassi per i trattamenti – Problemi nell’inoltro delle richieste di rimborso via posta, e-mail o app – Problemi nell’ottenere l’approvazione preventiva – Problemi di accesso ai dati delle richieste di rimborso in caso di pagamento diretto. L’ANARCP spera che queste indagini possano contribuire a migliorare i servizi di Allianz Care.
ESTENSIONE DELLA COPERTURA AFFINITY Se avete sottoscritto l’assicurazione complementare Affinity Cover lo scorso anno, dovreste avere ricevuto un messaggio da Allianz Care per la prosecuzione dell’assicurazione a partire dal 1° gennaio 2024. Gli adeguamenti dell’assicurazione Affinity Cover non possono essere effettuati nel 2024 e tutti i contratti in corso proseguiranno nel 2024 alle stesse condizioni e agli stessi premi. L’adeguamento dell’assicurazione Affinity Cover o stipulare una nuova assicurazione complementare è possibile solo durante la prossima finestra di acquisto dal 1° ottobre 2024 al 31 dicembre 2024 e le modifiche entreranno in vigore il 1° gennaio 2025. In linea di principio, un’assicurazione complementare Affinity Cover continua a essere stipulata automaticamente a meno che non venga disdetta. È possibile disdire a partire dal 1° gennaio 2024, ma con preavviso di 1 mese. Il contratto può essere disdetto per tutte le persone assicurate o per una o più persone assicurate. La disdetta può essere effettuata tramite lettera raccomandata o lettera ordinaria a: Allianz Care, Assistenza clienti Bd Roi Albert II 32 1000 Bruxelles, Belgio o via e-mail a: e-mail: underwriting@allianzworldwidecare.com con copia a: unityhelpline@e.allianz.com
FASE 2 DELLA MODERNIZZAZIONE DEL PIANO MEDICO Dopo l’implementazione del Piano medico della NATO, sono rimaste diverse questioni suscettibili di ulteriori sviluppi e aggiustamenti. Si tratta di questioni quali l’aggiornamento dell’elenco delle “malattie gravi”, lo sviluppo di nuove proposte per la copertura dell’assistenza a lungo termine e l’assistenza domiciliare, l’elaborazione di procedure relative ai “casi gravi” in caso di superamento dei limiti di rimborso e proposte per il contenimento delle spese mediche. L’ANARCP, in collaborazione con la CNRCSA, ha elaborato proposte per l’aggiornamento dell’elenco delle malattie gravi, per il contenimento delle spese mediche e proposte di nuove coperture per l’assistenza a lungo termine e l’assistenza domiciliare. Queste proposte saranno discusse con l’Amministrazione NATO nell’ambito del prossimo Joint Consultative Board (JCB).
ADEGUAMENTO DELLE PENSIONI IN TURCHIA PER ECCESSO DI INFLAZIONE Il tasso d’inflazione annuo del 2023 riportato per la Turchia è del 64,9%. L’elevata inflazione non è una questione recente, ma un problema che si protrae da diversi anni e che riguarda sia i nostri iscritti pensionati che il personale attivo. Negli ultimi anni i tassi d’inflazione annuali in Turchia sono stati molto più alti di quelli riportati nei dati ufficiali, con conseguente erosione del potere di acquisto del personale attivo e dei pensionati soggetti alla scala turca. Un’indagine sul bilancio familiare sul costo della vita in Turchia, dello scorso anno, ha portato alla concessione di un’indennità speciale temporanea pari al 100% dello stipendio base per il personale attivo di grado A e L a partire dal 1° gennaio 2024. Questa indennità sarà incorporata nella tabella degli stipendi a partire dal 1° gennaio 2025. Questo enorme adeguamento salariale non viene purtroppo applicato automaticamente alle pensioni in Turchia a causa della separazione delle regole di adeguamento salariale e pensionistico.
Il nostro NATREP Türkiye, con il sostegno di ANARCP e CNRCSA, ha chiesto all’Amministrazione NATO di applicare un analogo adeguamento alle pensioni sulla base della relazione approvata che autorizzava l’adeguamento salariale. Sebbene l’articolo 36.2 del Regime pensionistico del regolamento civile della NATO, autorizzi il Segretario generale a rettificare qualsiasi disparità importante che possa svilupparsi tra stipendi e pensioni, ciò non è avvenuto. L’Amministrazione della NATO considera l’attuazione dell’articolo 36.2 una questione da discutere dalle Organizzazioni coordinate, poiché anche loro potrebbero avere dei pensionati in Turchia. La questione è quindi ora nelle mani del CRSG (Comitato dei Rappresentanti dei Segretari/Direttori Generali delle Organizzazioni Coordinate) e del CAPOC (Comitato amministrativo per le pensioni delle organizzazioni coordinate). Il CAPOC, il comitato di attuazione che sovrintende alle pensioni, esaminerà la questione all’inizio di febbraio e presenterà una raccomandazione alla CRSG. Questo significa che i nostri pensionati turchi non saranno sollevati a breve dal costante peggioramento del loro tenore di vita e dal fatto di essere molto indietro rispetto al personale attivo nella loro capacità di spesa. Ci aspettiamo tuttavia che la questione venga risolta al più presto.
Cari Amici dopo una attenta ricerca siamo pronti per rendere ufficiale il pranzo autunnale.
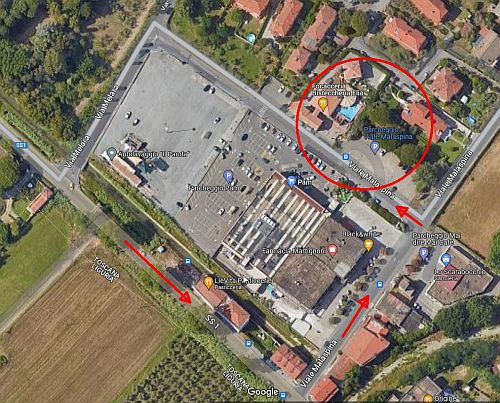
Il pranzo si terrà presso il Ristorante Elia venerdì 27 Ottobre alle ore 12:30. Il ristorante è facilmente raggiungibile in quanto di trova esattamente di fronte all’entrata del supermercato PAM a Caniparola di Fosdinovo che tutti conoscono perché per anni ci siamo andati a fare la spesa quando il Centro era convenzionato. (ex Superal). Confermate la vostra partecipazione entro il 24 Ottobre ore 12:
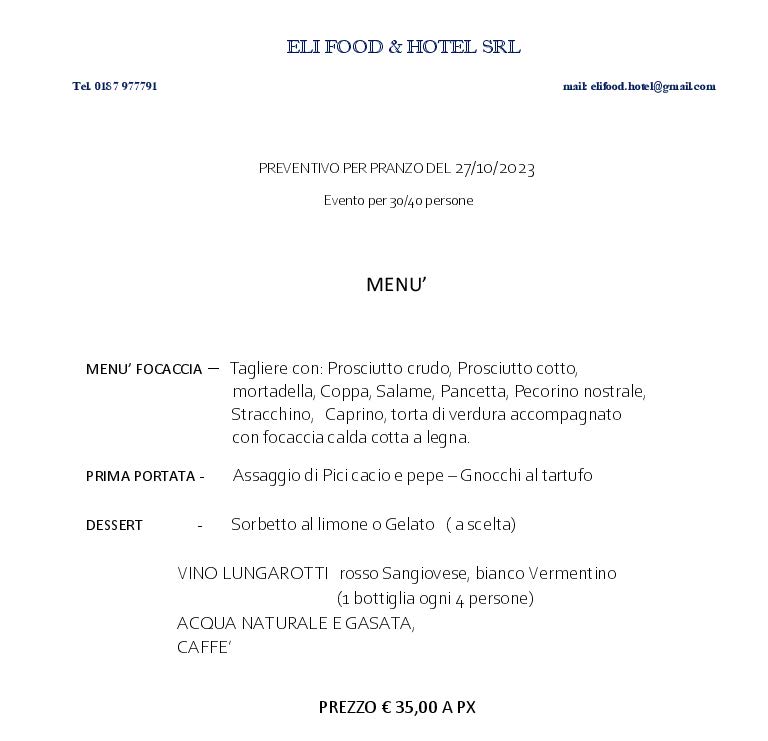
Il pranzo il cui menu trovate qui sotto ha il costo di 35 euro (ormai è quasi impossibile trovare locali che facciano prezzi inferiori e che diano un certo servizio.
Al momento abbiamo già una ventina di partecipanti, e contiamo a diventare ancora più numerosi. Contiamo sulla vostra collaborazione con il passa parola per i meno tecnologici.
Questo sito utilizza solo cookies tecnici per la funzionalità del sito e non raccoglie e non distribuisce dati personali e di profilazione.AccettoRead More
Privacy & Cookies Policy
Privacy Overview
This website uses cookies to improve your experience while you navigate through the website. Out of these, the cookies that are categorized as necessary are stored on your browser as they are essential for the working of basic functionalities of the website. We also use third-party cookies that help us analyze and understand how you use this website. These cookies will be stored in your browser only with your consent. You also have the option to opt-out of these cookies. But opting out of some of these cookies may affect your browsing experience.
Necessary cookies are absolutely essential for the website to function properly. This category only includes cookies that ensures basic functionalities and security features of the website. These cookies do not store any personal information.
Any cookies that may not be particularly necessary for the website to function and is used specifically to collect user personal data via analytics, ads, other embedded contents are termed as non-necessary cookies. It is mandatory to procure user consent prior to running these cookies on your website.